


조정대상지역 공고일 당일 매도계약도 양도세 중과배제, 국세청 사전답변으로 확인했습니다
조정대상지역으로 지정되는 바로 그날 집을 팔기로 계약했다면 다주택자 중과에서 빠집니다. 동탄·기흥·구리가 지정된 2026년 7월 1일에 매도계약을 맺은 2주택 세대를 대리해 국세청에 사전답변을 신청했고, 국세청은 사전-2026-법규재산-1125(2026.9.21.)로 중과세율이 적용되지 않는다고 회신했습니다. 계약서와 계약금 입금 내역으로 그날 계약이 확인되면 됩니다.
공고일과 매도계약일이 같은 날이었던 사안
국토교통부는 6월 30일 동탄·기흥·구리 지정을 발표했고, 공고(국토교통부 공고 제2026-882호)는 하루 뒤인 7월 1일에 했습니다. 효력은 공고문에 적힌 대로 "공고한 날부터" 생깁니다.
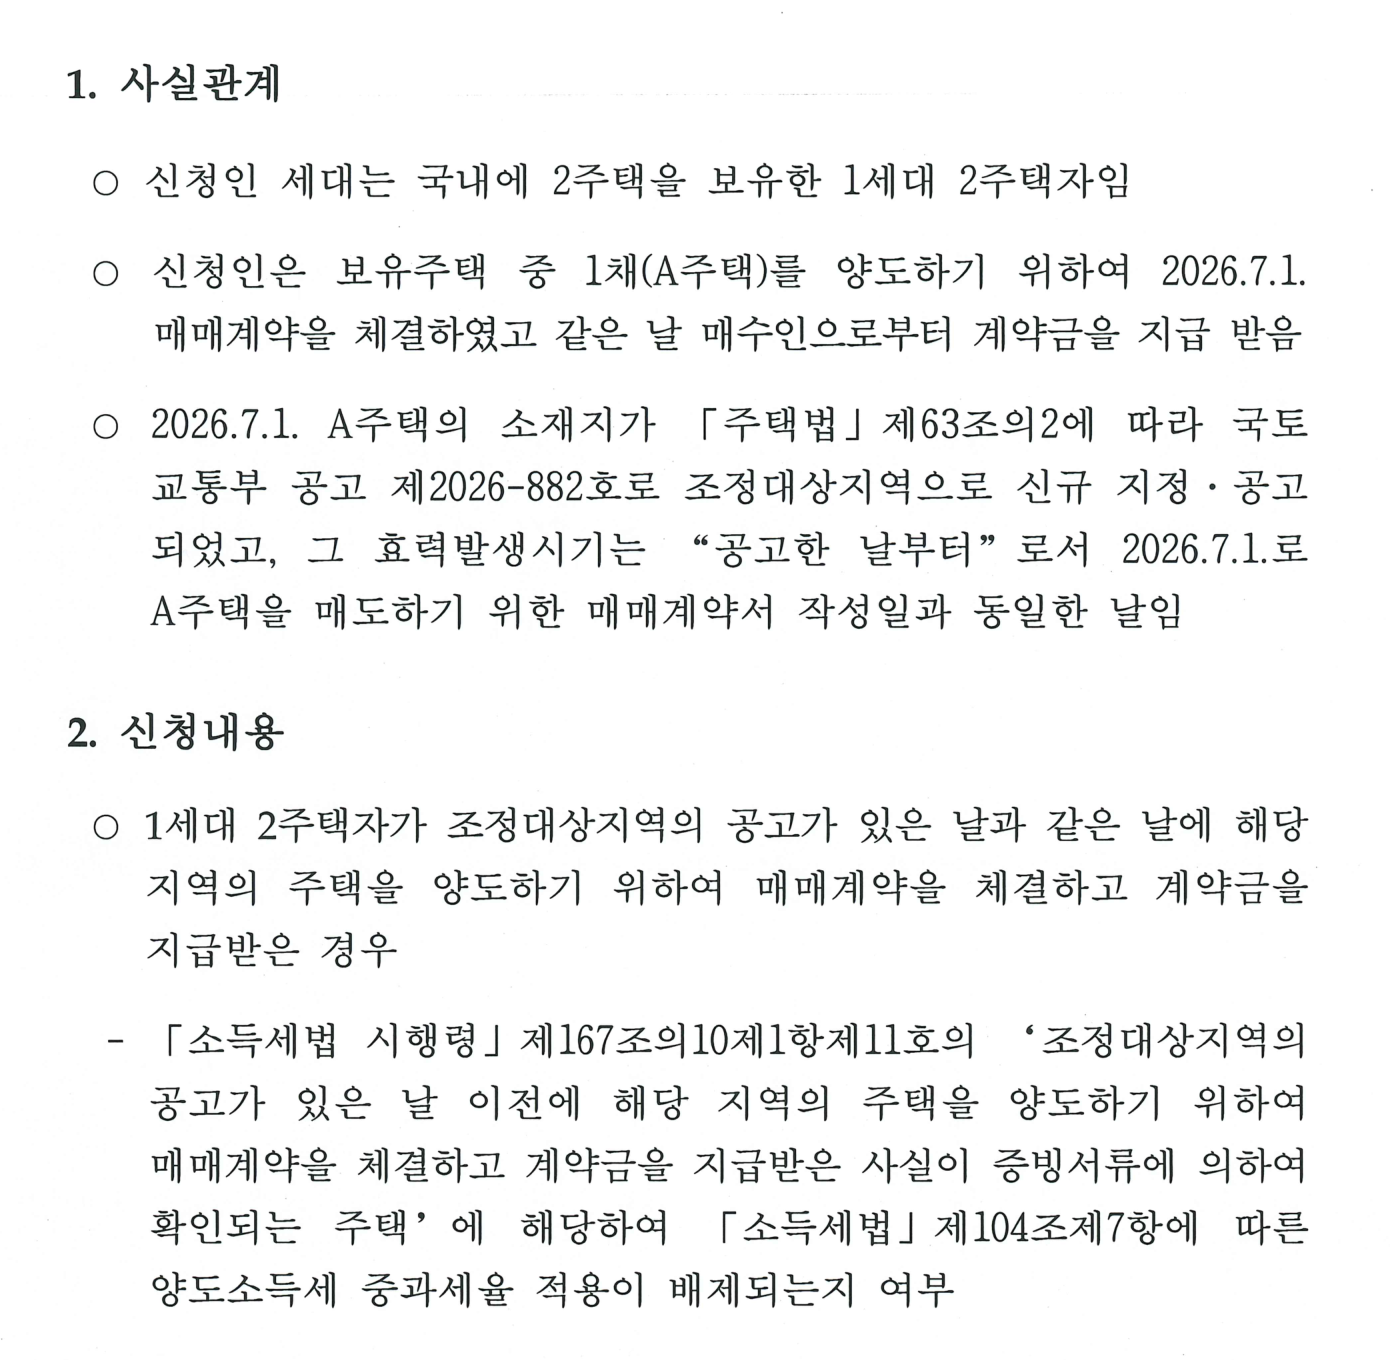
신청인 세대는 국내에 주택 두 채를 보유했습니다. 동탄의 A주택을 팔려고 7월 1일 매매계약서를 썼고 계약금도 같은 날 받았습니다. 잔금은 지정 뒤에 치르니 양도일에는 A주택이 조정대상지역에 들어갑니다. 예외에 해당하지 않으면 2주택 중과세율이 그대로 적용됩니다.
다툼이 생길 수 있었던 지점은 '이전'의 범위
중과에서 빼 주는 주택을 정한 조문은 공고 전에 이미 매도계약을 맺은 주택을 예외로 둡니다.
조정대상지역의 공고가 있은 날 이전에 해당 지역의 주택을 양도하기 위하여 매매계약을 체결하고 계약금을 지급받은 사실이 증빙서류에 의하여 확인되는 주택
법령에서 '이전'은 기준일을 포함하고, '전'은 기준일을 포함하지 않습니다. 글자대로라면 공고일 당일 계약도 예외에 들어갑니다. 그런데 이 조문을 두고 공고일 당일 매도계약을 판단한 국세청 해석례는 없었습니다. 거주요건 예외(소득세법 시행령 제154조 제1항 제5호)에서 공고일 당일 매수계약을 인정한 해석이 있었을 뿐입니다. 중과가 붙느냐에 따라 세액 차이가 큰 거래라, 신고 전에 국세청 견해를 받아 두기로 했습니다.
국세청 회신 원문
귀 세법해석 사전답변 신청의 사실관계와 같이, 2주택을 보유한 1세대가 조정대상지역의 공고가 있은 날에 해당 지역의 주택을 양도하기 위하여 매매계약을 체결하고 계약금을 지급받은 사실이 증빙서류에 의하여 확인되는 주택은 「소득세법 시행령」 제167조의10제1항제11호에 따라 「소득세법」 제104조제7항의 다주택자에 대한 중과세율이 적용되지 않는 것입니다.
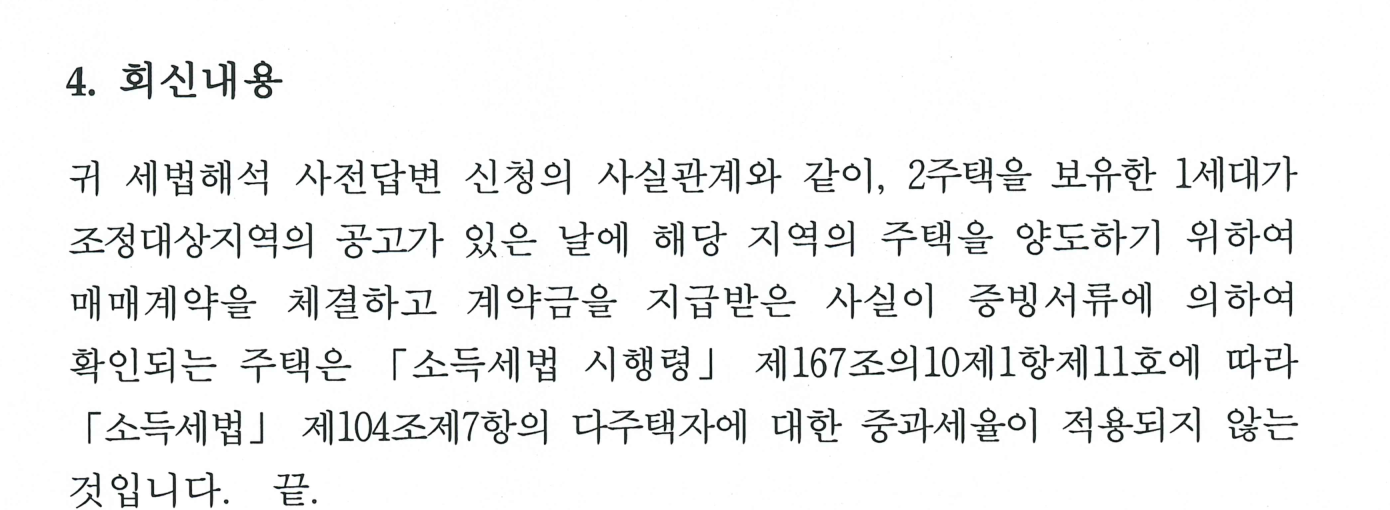
회신 문구는 '공고가 있은 날 에'입니다. 공고일 당일 계약이 제11호에 해당한다는 뜻입니다.
이 회신을 읽을 때 같이 볼 해석
- 기준일은 주택법상 공고일입니다. 기획재정부는 중과배제 판단의 공고일이 주택법상 공고일이라고 해석했습니다(기획재정부 재산세제과-73, 2022.1.11.). 이번 지정에서는 7월 1일입니다.
- 계약금을 공고일까지 다 받지 못했다면 따로 따집니다. 공고 전에 계약하고 공고일까지 계약금을 나눠 받은 경우, 국세청은 공고의 관보게시일·계약체결일·계약금 지급내역을 보고 판단할 사항이라고 했습니다(사전-2019-법령해석재산-0067, 2019.4.3.).
- 3주택 이상은 같은 문언의 다른 조문입니다. 소득세법 시행령 제167조의3 제1항 제11호가 같은 표현을 씁니다. 이번 회신 자체는 2주택 사안입니다.
오해하기 쉬운 부분
잔금이 공고 뒤라서 안 된다고 보는 경우가 있습니다. 제11호는 공고일까지 매매계약을 맺고 계약금을 받았는지만 봅니다. 잔금일은 따지지 않습니다.
6월 30일 발표일을 마감일로 아는 경우도 있습니다. 마감은 공고일인 7월 1일이고, 그날 계약분까지 예외에 들어갑니다.
남이 받은 사전답변을 내 신고에 그대로 쓸 수 있다고 여기기도 합니다. 사전답변은 신청인이 낸 사실관계를 전제로 한 답이라 다른 납세자에게 효력이 바로 미치지 않습니다. 같은 조문에 대한 국세청 해석은 확인했으니, 사실관계가 같다면 신고 근거로 삼을 수 있습니다.
중과가 붙으면 달라지는 것
조정대상지역 2주택 중과는 기본세율에 20%p(3주택 이상 30%p)를 더하고, 장기보유특별공제를 적용하지 않습니다(소득세법 제104조 제7항, 제95조 제2항). 다주택 중과 한시배제는 2026년 5월 9일로 끝났습니다. 2027·2028년에 가산율을 낮추는 소득세법 개정안은 아직 국회 심의 중입니다.
해석례가 없는 쟁점을 문언만 믿고 신고하면, 나중에 과세관청이 다르게 볼 때 본세에 가산세까지 추징됩니다. 거래 금액이 크거나 날짜가 경계에 걸린 사안이라면 신고 전에 사전답변으로 확인해 두시기 바랍니다.